Prix actuel
95 000 €
Prix de l’offre actuellement présentée.
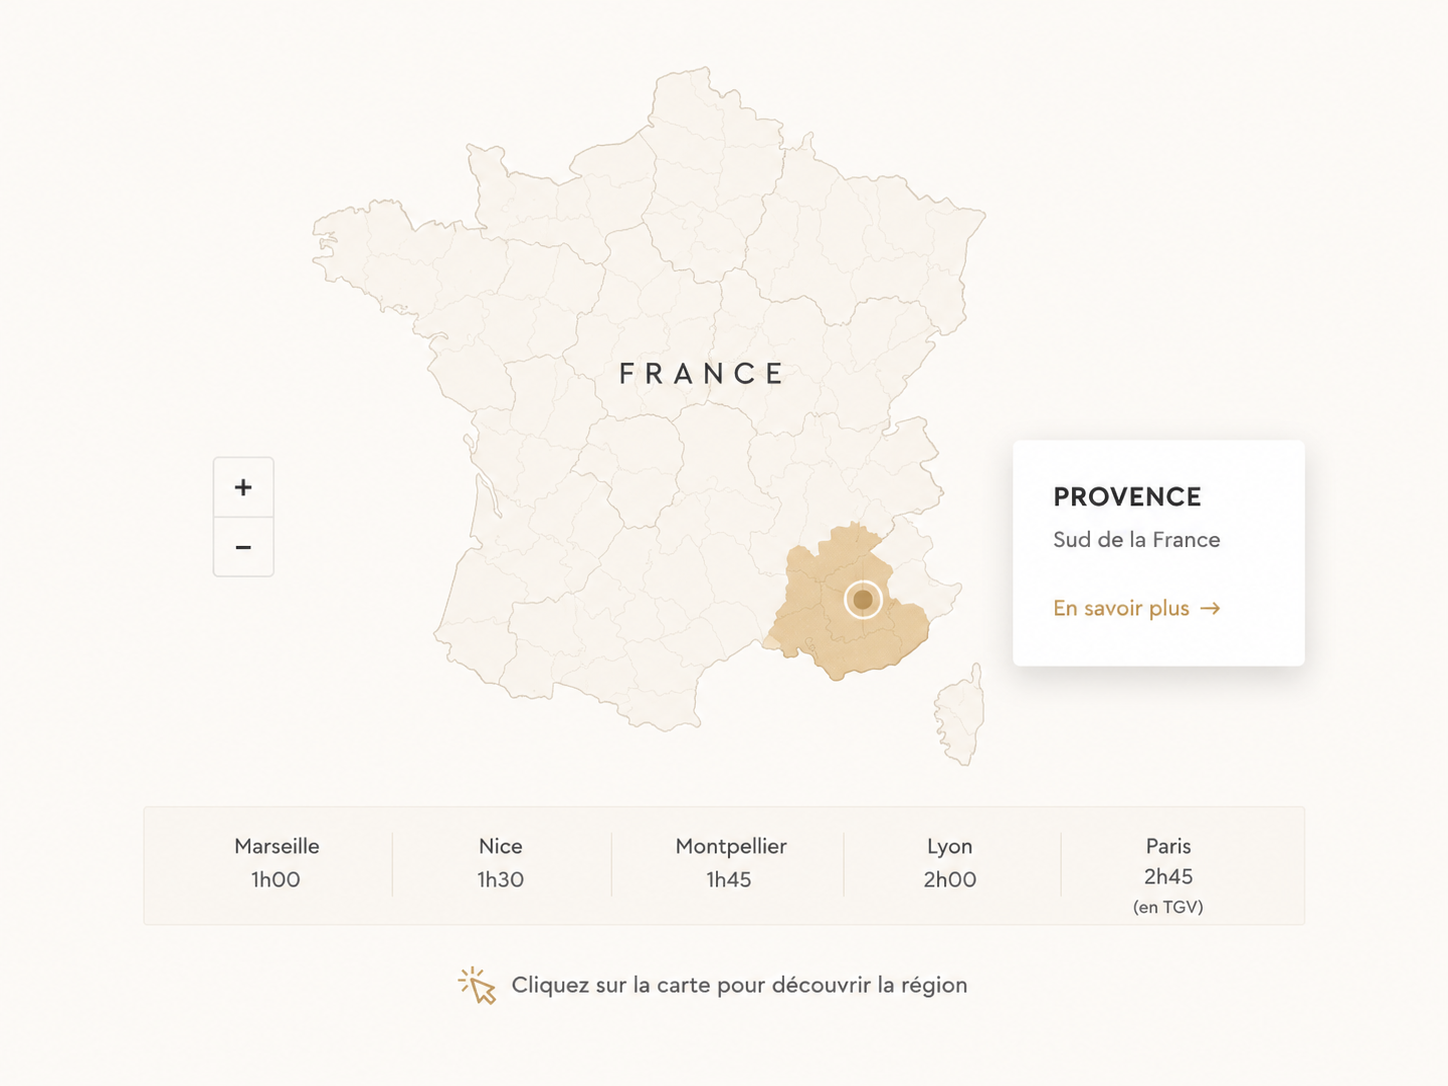
Rentabilité · Provence · Chiffres
Le même cottage peut produire un résultat différent selon l’apport, le crédit, les dépenses et la situation fiscale de son propriétaire. Avant d’utiliser le mot rentable, il faut donc préciser ce que l’on calcule.
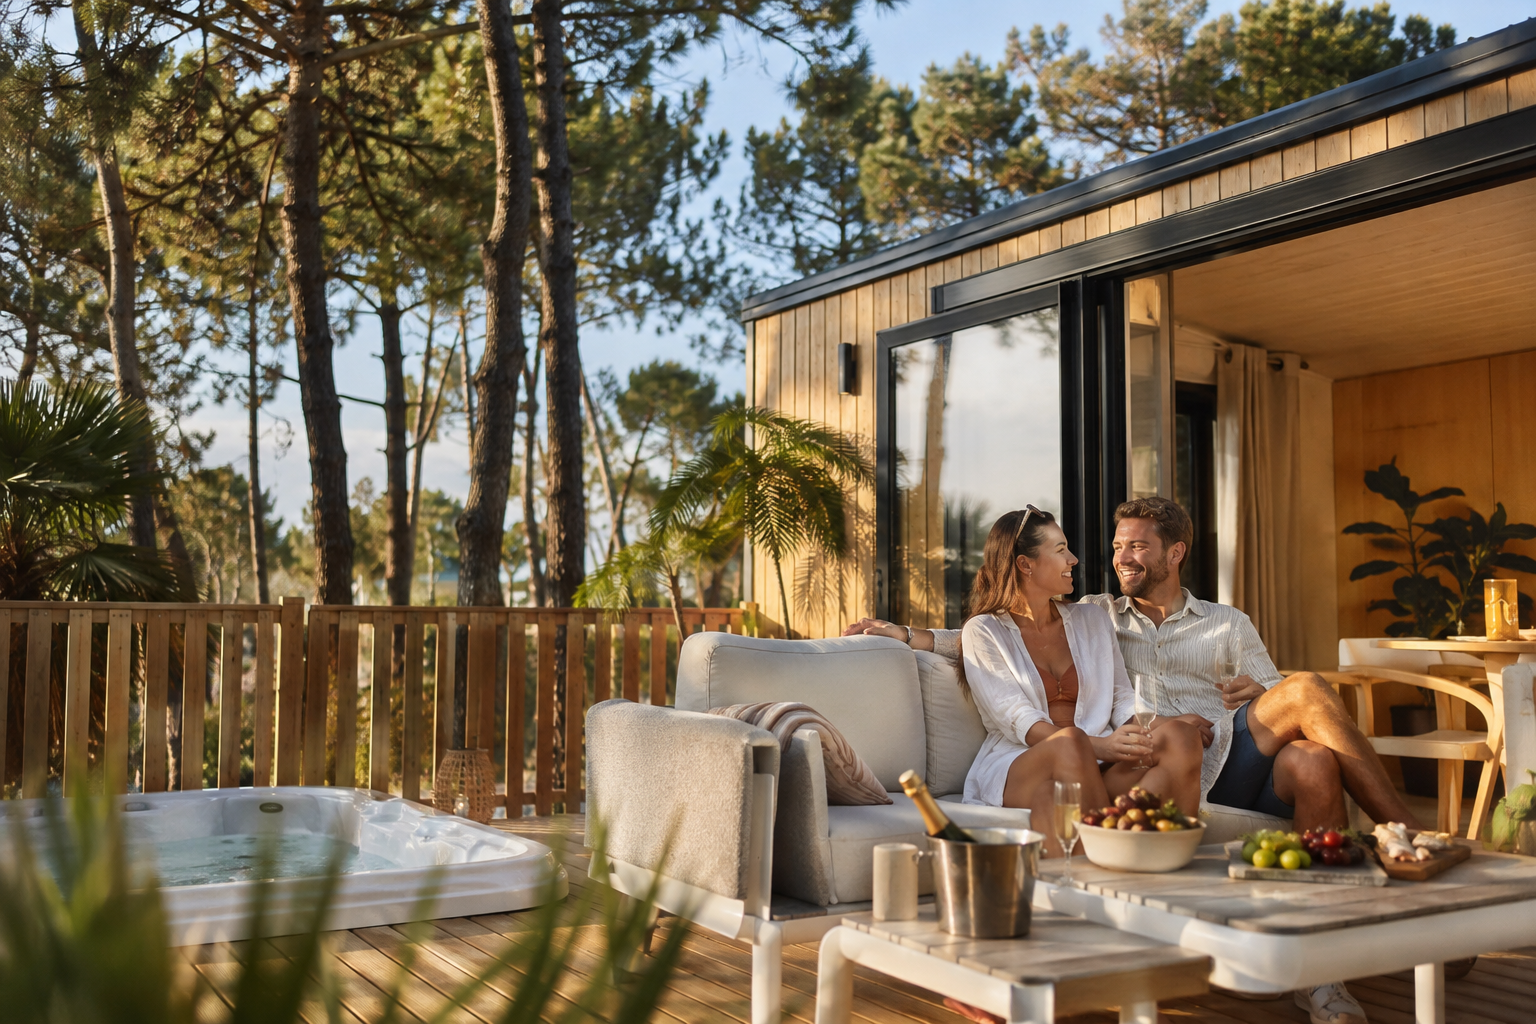
Offre actuelle : 95 000 €, environ 40 m², 2 chambres, terrasse privative d’environ 25 m², spa privatif, 14 000 € de revenu locatif annuel garanti contractuellement* et 1 semaine d’usage propriétaire par an*.
Le revenu est une somme perçue. Le rendement brut rapproche généralement un revenu annuel du prix d’acquisition. La trésorerie personnelle tient ensuite compte notamment du crédit et des dépenses. Ces trois notions ne racontent pas la même chose.
Dans l’offre actuelle, les 14 000 € sont garantis contractuellement*. Ils constituent donc une donnée du contrat, sans suffire à déterminer la rentabilité nette de chaque acquéreur.
La future revente mérite déjà d’être gardée en tête. Un nouvel acquéreur regardera les mêmes caractéristiques avec ses propres priorités. Plus les droits, l’état du bien et les responsabilités sont clairement documentés aujourd’hui, plus le dossier sera facile à expliquer demain.
Le rapport mathématique entre 14 000 € et 95 000 € est d’environ 14,74 %. Ce ratio brut revenu/prix peut servir de repère pour comprendre l’ordre de grandeur de l’offre.
Il serait incorrect de l’appeler « rentabilité nette garantie ». Il ne déduit ni le coût d’un emprunt, ni les dépenses éventuelles, ni la fiscalité.
La réponse n’est pas toujours binaire. Plusieurs niveaux de service, d’usage ou d’implication peuvent être acceptables selon le profil de l’acquéreur. L’objectif est de savoir où se situe le projet réel et si ce niveau correspond à vos attentes.
Un acquéreur qui mobilise beaucoup d’épargne réduit le montant à financer mais immobilise davantage de capital. Un autre peut souhaiter conserver une réserve plus importante et emprunter davantage.
Aucune de ces stratégies n’est universellement meilleure. Le niveau de sécurité recherché compte autant que le résultat d’une simulation.
Privilégiez toujours la qualité de l’information à la force de la formule. Une affirmation précise, confirmée par une pièce ou une visite, vaut davantage qu’un superlatif. Cette rigueur permet de conserver une présentation commerciale attractive sans fragiliser la crédibilité du projet.

Une mensualité dépend du capital emprunté, du taux et de la durée. Allonger le crédit peut réduire la mensualité mais augmenter le coût total ; raccourcir la durée produit l’effet inverse.
Le financement doit rester cohérent avec l’horizon de détention envisagé et la capacité réelle de remboursement.
Avant de conclure, replacez ce point dans l’ensemble de l’acquisition. Un avantage peut être réel sans être décisif, et une contrainte peut être acceptable si elle est connue dès le départ. La hiérarchie des critères dépend de votre budget, de votre usage et de la durée pendant laquelle vous envisagez de conserver le cottage. Appliquée à calcul de rentabilité, cette méthode permet de conserver un contenu autonome, utile au visiteur et différent des pages consacrées au financement, à la destination ou au statut du site.
Assurance éventuelle, entretien ou autres coûts à la charge du propriétaire peuvent varier selon les documents et la situation. Une simulation sérieuse commence par une liste, même lorsque certains montants ne sont pas encore connus.
La bonne pratique consiste à faire apparaître ces dépenses séparément plutôt que de les cacher dans un pourcentage global.
Gardez enfin une trace écrite de votre conclusion. Quelques lignes datées, avec les informations confirmées et les questions encore ouvertes, permettent de revenir plus facilement sur votre raisonnement après une visite ou un échange commercial. Cette méthode limite les décisions prises uniquement sous l’effet de l’enthousiasme. Dans le contexte spécifique de calcul de rentabilité, cette règle sert surtout à distinguer la promesse commerciale de ce qui devra être confirmé dans le dossier réel.
Les faits de l’offre
Le sujet de la page change, pas les caractéristiques du cottage ni la portée du contrat.
95 000 €
Prix de l’offre actuellement présentée.
14 000 €*
Garanti contractuellement selon les conditions du contrat.
2 chambres
Dans un cottage d’environ 40 m².
≈ 25 m²
Terrasse privative confirmée.
Spa privatif
Équipement du cottage actuel.
1 semaine/an*
Usage propriétaire selon les modalités contractuelles.
Le traitement fiscal dépend du cadre exact de l’opération et de la situation de l’acquéreur. Il serait imprudent de transformer une information générale en conseil personnalisé.
Une validation auprès d’un professionnel compétent permet d’intégrer correctement l’impôt dans le calcul de rentabilité.
Pour ce point, la meilleure preuve reste celle que l’on peut rattacher à un document, une observation sur place ou une clause précise. Une formulation commerciale peut orienter la recherche, mais elle ne doit jamais créer un droit, un équipement ou une garantie qui ne figure pas dans le projet réel. Dans le contexte spécifique de calcul de rentabilité, cette règle sert surtout à distinguer la promesse commerciale de ce qui devra être confirmé dans le dossier réel.
La destination peut participer à l’attractivité touristique du cottage. Elle donne un contexte commercial et une identité au séjour.
Elle ne doit jamais être utilisée pour ajouter artificiellement quelques points de rendement à une simulation.
La comparaison avec une autre offre devient plus utile lorsque l’on pose exactement les mêmes questions : qu’est-ce qui est inclus, qui en a la responsabilité, pendant combien de temps et que se passe-t-il lors d’une revente ? Le vocabulaire peut changer d’un site à l’autre ; la grille d’analyse peut rester constante. Dans le contexte spécifique de calcul de rentabilité, cette règle sert surtout à distinguer la promesse commerciale de ce qui devra être confirmé dans le dossier réel.
Testez votre projet avec un taux de crédit différent, des dépenses supérieures et une durée de détention plus longue. Si la décision ne reste valable que dans une hypothèse parfaite, elle mérite d’être retravaillée.
Le but n’est pas d’obtenir le pourcentage le plus spectaculaire, mais de comprendre ce que vous pouvez raisonnablement attendre du projet.
Il est utile de garder deux regards simultanés. Le vacancier juge la qualité du séjour, tandis que le propriétaire doit aussi comprendre les coûts, les responsabilités et le contrat. Un projet touristique cohérent doit rester convaincant dans ces deux lectures.
Avant d’avancer
Elles restent valables quel que soit le vocabulaire commercial de l’hébergement.
Vérifiez ce qui définit réellement le cottage, le site, l’exploitation, le revenu, les dépenses et les droits d’usage. Une information importante doit pouvoir être rattachée à une pièce ou à une clause.
Séparez le revenu garanti contractuellement* de vos propres variables : apport, crédit, dépenses et fiscalité. Le même cottage peut produire une situation personnelle différente selon l’acquéreur.
Confrontez les photographies à la réalité : extérieur, intimité, accès, état du cottage et environnement. Les paysages de Provence restent des illustrations de destination lorsqu’ils ne représentent pas le site.
Outils acquéreur
Un simulateur chiffre des hypothèses. Cottagoscope™ structure la réflexion sur le budget, l’épargne, l’horizon et l’usage personnel.
Testez apport, taux, durée et dépenses personnelles autour du prix actuel et du revenu garanti contractuellement*.
LANCER LE SIMULATEUR →Huit questions pour replacer le projet dans votre situation et éviter de décider uniquement sur l’émotion.
PASSER AU COTTAGOSCOPE™ →Approfondissement du sujet
Cette page ne doit jamais donner l’impression que 14,74 % est un rendement net garanti. Le bon réflexe consiste à décomposer le projet en plusieurs calculs : revenu, coût du crédit, dépenses, trésorerie, durée de détention et valeur de sortie.
Pour calcul 1 — rapport brut revenu/prix, le point à examiner est simple : diviser 14 000 € par 95 000 € pour obtenir un repère mathématique proche de 14,74 %. ce pourcentage ne tient compte ni du financement, ni des dépenses, ni de la fiscalité et ne doit donc pas être vendu comme rentabilité nette. Dans ce projet, l’analyse doit rester reliée aux caractéristiques confirmées et aux documents applicables, sans laisser un mot-clé commercial prendre la place d’un fait.
Concrètement, notez la réponse et sa source. Si elle vient d’un contrat, conservez la clause ; si elle vient d’une visite, consignez ce qui a été observé ; si elle reste hypothétique, gardez-la comme scénario et non comme certitude. Cette distinction améliore à la fois la décision de l’acquéreur et la qualité éditoriale de la page. Appliquée à calcul de rentabilité, cette méthode permet de conserver un contenu autonome, utile au visiteur et différent des pages consacrées au financement, à la destination ou au statut du site.
Le sujet « calcul 2 — capital réellement mobilisé » mérite une lecture distincte. Il faut additionner l’apport, les éventuels frais personnels et la trésorerie immobilisée dans le projet. comparer seulement le revenu au prix affiché peut masquer l’effort financier réellement supporté par l’acquéreur. Cette approche évite de mélanger attractivité touristique, statut juridique, fonctionnement du site et résultat financier personnel.
Avant de conclure, confrontez le discours de la page au dossier réel. Une information confirmée sur le cottage n’a pas le même poids qu’une ambiance de destination, et une garantie contractuelle n’a pas le même sens qu’une projection de réservations. C’est cette hiérarchie qui rend la page utile. Appliquée à calcul de rentabilité, cette méthode permet de conserver un contenu autonome, utile au visiteur et différent des pages consacrées au financement, à la destination ou au statut du site.
Dans la pratique, calcul 3 — coût annuel du crédit revient à convertir mensualité, assurance éventuelle et coût du financement en charge annuelle afin de les comparer au revenu. deux acheteurs du même cottage peuvent avoir une trésorerie totalement différente selon leur structure de financement. La bonne méthode consiste à séparer ce qui appartient au produit, ce qui appartient au site de vacances et ce qui dépend de la situation propre de l’acquéreur.
Cette séparation est aussi importante pour le référencement : elle permet de répondre précisément à l’intention recherchée sans remplir la page de synonymes artificiels. Le visiteur obtient une réponse exploitable, puis peut poursuivre vers les pages financières, juridiques ou destination quand il en a besoin. Appliquée à calcul de rentabilité, cette méthode permet de conserver un contenu autonome, utile au visiteur et différent des pages consacrées au financement, à la destination ou au statut du site.
L’enjeu de calcul 4 — dépenses restant à charge n’est pas d’ajouter une promesse supplémentaire, mais de lister les postes prévus par les documents et éviter d’inventer une hypothèse unique valable pour tous. une rentabilité personnelle fiable commence par une liste de coûts propre au dossier de l’acquéreur. Une page commerciale sérieuse doit pouvoir être relue après une visite sans donner l’impression qu’elle a exagéré le produit.
Gardez donc une trace des éléments vérifiés et des points à confirmer. Pour le revenu, la portée vient du contrat ; pour les images de Provence, la portée est illustrative ; pour le financement, le résultat dépend du profil bancaire. Ces catégories ne doivent jamais être confondues. Appliquée à calcul de rentabilité, cette méthode permet de conserver un contenu autonome, utile au visiteur et différent des pages consacrées au financement, à la destination ou au statut du site.
Quand on parle de calcul 5 — solde avant fiscalité, il faut d’abord soustraire les dépenses personnelles et le coût du financement du revenu contractuel selon votre scénario. ce solde est plus utile pour la trésorerie quotidienne qu’un pourcentage brut isolé. Le vocabulaire du tourisme est riche — cottage, lodge, camping premium, résidence de vacances, village vacances — mais chaque terme doit servir à expliquer une réalité et non à masquer une zone d’incertitude.
Une décision solide repose sur des preuves proportionnées à l’importance du sujet. Plus un point influence le prix, le revenu, les droits ou la revente, plus sa source doit être précise. Cette exigence protège l’acquéreur et évite aussi les contenus SEO répétitifs ou incohérents.
Pour calcul 6 — effet de la durée, le point à examiner est simple : comparer plusieurs durées de crédit et plusieurs horizons de détention pour voir comment elles modifient le coût total. une mensualité plus faible peut correspondre à un coût de financement supérieur sur la durée. Dans ce projet, l’analyse doit rester reliée aux caractéristiques confirmées et aux documents applicables, sans laisser un mot-clé commercial prendre la place d’un fait.
Concrètement, notez la réponse et sa source. Si elle vient d’un contrat, conservez la clause ; si elle vient d’une visite, consignez ce qui a été observé ; si elle reste hypothétique, gardez-la comme scénario et non comme certitude. Cette distinction améliore à la fois la décision de l’acquéreur et la qualité éditoriale de la page. Pour l’intention « calcul de rentabilité », cette distinction devient un critère de décision à part entière et non une simple formule ajoutée pour le référencement.
Le sujet « calcul 7 — valeur de l’usage personnel » mérite une lecture distincte. Il faut traiter la semaine propriétaire comme un avantage d’usage et non comme un revenu financier fictif. l’expérience personnelle peut avoir de la valeur pour l’acquéreur mais elle ne doit pas être ajoutée artificiellement au rendement. Cette approche évite de mélanger attractivité touristique, statut juridique, fonctionnement du site et résultat financier personnel.
Avant de conclure, confrontez le discours de la page au dossier réel. Une information confirmée sur le cottage n’a pas le même poids qu’une ambiance de destination, et une garantie contractuelle n’a pas le même sens qu’une projection de réservations. C’est cette hiérarchie qui rend la page utile. Pour l’intention « calcul de rentabilité », cette distinction devient un critère de décision à part entière et non une simple formule ajoutée pour le référencement.
Dans la pratique, calcul 8 — scénario de sortie revient à tester plusieurs hypothèses de prix de revente sans considérer aucune plus-value comme acquise. la valeur future d’un cottage dépendra du marché, de l’état du bien, du contrat et de l’intérêt d’un futur acquéreur. La bonne méthode consiste à séparer ce qui appartient au produit, ce qui appartient au site de vacances et ce qui dépend de la situation propre de l’acquéreur.
Cette séparation est aussi importante pour le référencement : elle permet de répondre précisément à l’intention recherchée sans remplir la page de synonymes artificiels. Le visiteur obtient une réponse exploitable, puis peut poursuivre vers les pages financières, juridiques ou destination quand il en a besoin. Pour l’intention « calcul de rentabilité », cette distinction devient un critère de décision à part entière et non une simple formule ajoutée pour le référencement.
L’enjeu de calcul 9 — marge de sécurité n’est pas d’ajouter une promesse supplémentaire, mais de vérifier que le projet reste supportable si certaines dépenses personnelles augmentent ou si le financement coûte plus cher que prévu. un scénario prudent protège davantage la décision qu’un calcul optimisé uniquement pour afficher le meilleur pourcentage. Une page commerciale sérieuse doit pouvoir être relue après une visite sans donner l’impression qu’elle a exagéré le produit.
Gardez donc une trace des éléments vérifiés et des points à confirmer. Pour le revenu, la portée vient du contrat ; pour les images de Provence, la portée est illustrative ; pour le financement, le résultat dépend du profil bancaire. Ces catégories ne doivent jamais être confondues. Pour l’intention « calcul de rentabilité », cette distinction devient un critère de décision à part entière et non une simple formule ajoutée pour le référencement.
FAQ
Il est d’environ 14,74 % en rapport brut revenu/prix.
Non. La garantie porte sur le revenu locatif annuel de 14 000 €* selon le contrat, pas sur une rentabilité nette.
Le financement, les dépenses restant à charge et la fiscalité personnelle peuvent notamment modifier le résultat.
Non. L’attractivité d’une destination ne garantit jamais un résultat financier.
Oui si la situation de l’acquéreur le permet ; il faut néanmoins conserver une vision globale de son épargne et de sa liquidité.
Non. La banque reste libre de sa décision selon ses propres critères.
95 000 € selon l’offre actuelle.
Une semaine d’usage propriétaire par an est prévue* selon le contrat.
Non. Elle dépend du cadre réel de l’opération et de la situation de l’acquéreur.
Cottages à vendre · Provence
95 000 €, environ 40 m², deux chambres, terrasse privative, spa et 14 000 € de revenu locatif annuel garanti contractuellement*.
Continuer votre recherche
Achat, investissement, location, Provence, lodge, mobil-home haut de gamme, camping premium, résidence de vacances, HLL et PRL lorsqu’ils sont pertinents.