Le revenu.
C'est le montant perçu. Dans l'offre actuelle, le revenu locatif annuel est de 14 000 € garantis contractuellement*.
Cottage avec revenu locatif garanti
Un cottage touristique en Provence proposé à 95 000 €, avec un revenu locatif annuel de 14 000 € garanti contractuellement* et une semaine d'usage propriétaire par an*.
* Revenu locatif annuel garanti et usage propriétaire applicables selon la durée, les conditions, les modalités d'exploitation et les éventuelles exclusions prévues au contrat.
Comprendre avant d'investir
Lorsqu'un acquéreur étudie un investissement locatif, il rencontre souvent des projections de revenus : nombre de semaines louées, prix moyen par nuit, taux d'occupation supposé ou chiffre d'affaires potentiel.
Ces calculs peuvent être utiles, mais ils restent fondés sur des hypothèses.
Dans l'offre actuellement présentée sur Cottages à vendre, la logique est différente : 14 000 € de revenu locatif annuel sont garantis contractuellement*.
Nous ne présentons donc pas 14 000 € comme le résultat d'un calcul du type : « si le cottage est loué tant de nuits à tel prix, alors le propriétaire pourrait recevoir... ».
Le montant annoncé s'inscrit dans le dispositif contractuel de l'exploitation.
Le mot « garanti » ne doit jamais être détaché du document qui crée cette garantie.
C'est précisément pourquoi nous accompagnons systématiquement l'information de la mention :
Revenu locatif annuel garanti et usage propriétaire applicables selon la durée, les conditions, les modalités d'exploitation et les éventuelles exclusions prévues au contrat.
Avant d'acheter, l'acquéreur doit donc lire le contrat et vérifier lui-même la portée exacte de la garantie.
Trois notions différentes
Ces trois termes sont souvent mélangés. Pour analyser correctement l'offre, il faut les séparer.
C'est le montant perçu. Dans l'offre actuelle, le revenu locatif annuel est de 14 000 € garantis contractuellement*.
C'est un rapport mathématique entre le revenu et le prix d'acquisition. 14 000 € sur 95 000 € représentent environ 14,74 %.
Elle dépend notamment du financement, des dépenses et de la fiscalité propres à chaque acquéreur. Elle n'est donc pas universelle.
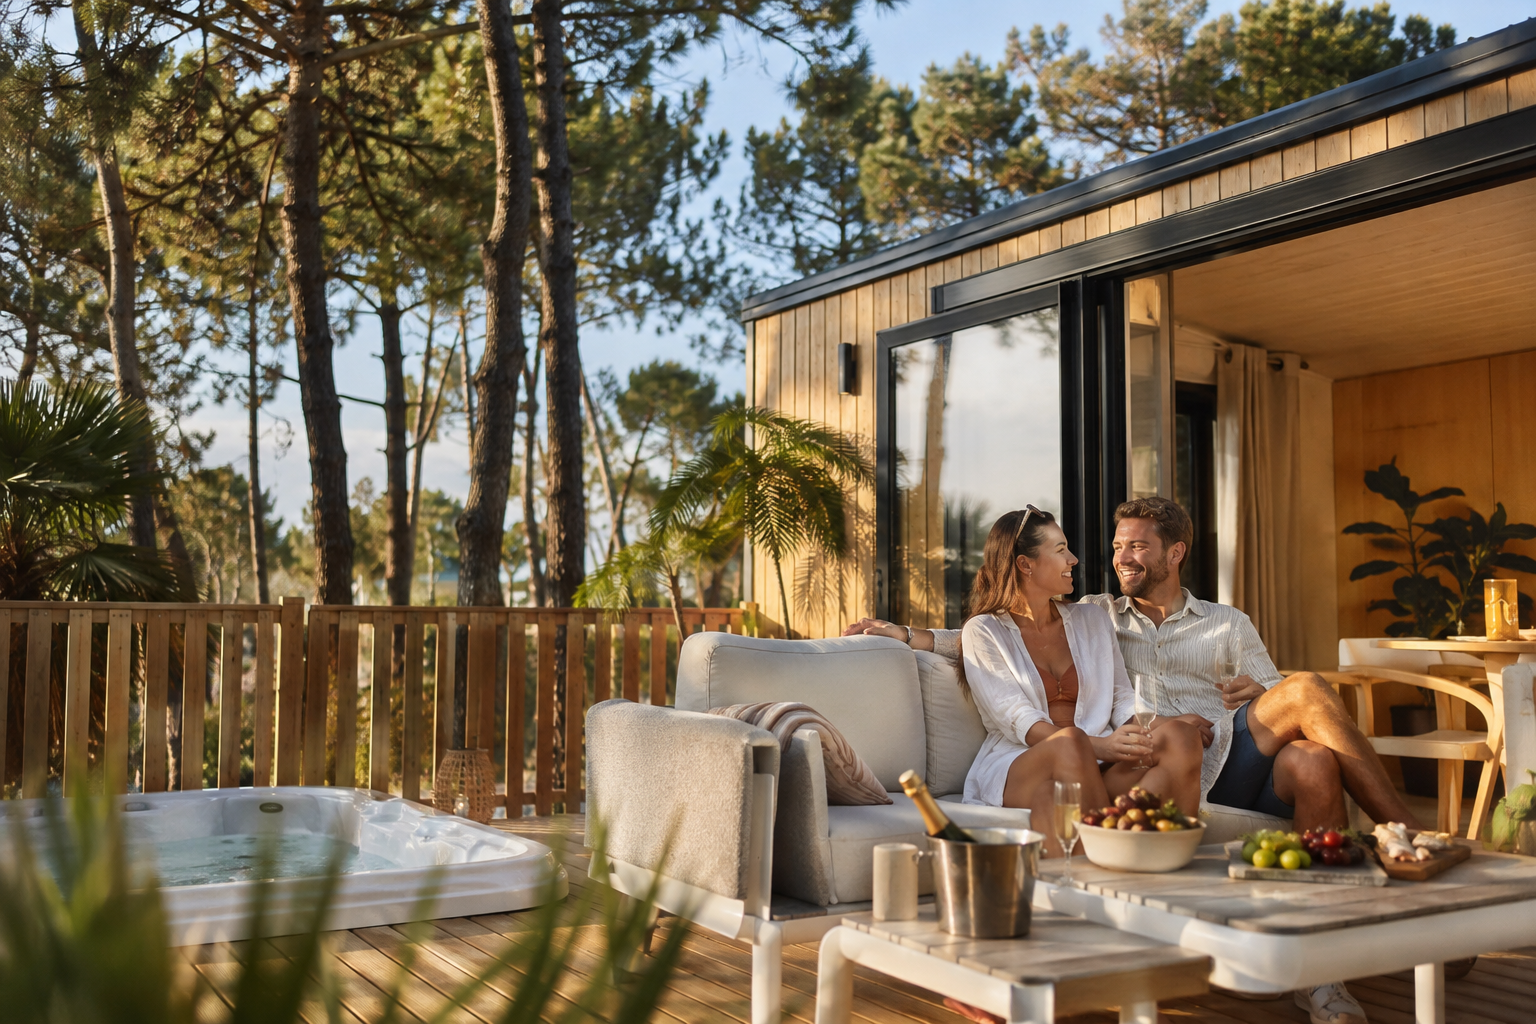
Le bien derrière les chiffres
Un investissement ne doit jamais être réduit à une ligne dans un tableau.
L'offre actuelle porte sur un cottage touristique en Provence disposant d'une configuration pensée pour les séjours.
Rapport brut revenu / prix
Le calcul permet de mesurer simplement le rapport entre le revenu locatif annuel contractuel et le prix actuel du cottage.
Pourquoi cette précision ?
Le cottage, le prix et le revenu contractuel peuvent être identiques, mais la situation personnelle de deux acquéreurs peut être totalement différente.
Un acquéreur qui achète comptant ne supporte pas de mensualités bancaires liées à l'acquisition.
Il doit néanmoins tenir compte des dépenses qui pourraient lui incomber et de sa fiscalité.
Un autre acquéreur peut emprunter une partie importante du prix.
Il aura alors des échéances de crédit, un taux, une durée et éventuellement une assurance emprunteur.
Dans ces deux exemples, le montant contractuel annoncé reste de 14 000 € par an*.
En revanche, la situation nette personnelle des deux propriétaires n'est pas identique.
Lire le contrat
Plus une promesse est importante, plus ses conditions doivent être comprises.
La première question porte naturellement sur sa durée.
Une garantie contractuelle doit être étudiée sur la période exactement prévue par le document.
L'acquéreur doit connaître les modalités pratiques : calendrier, fréquence, conditions et mécanisme prévu par le contrat.
Le contrat peut prévoir des obligations réciproques.
Le futur propriétaire doit donc connaître ce qu'il doit respecter pour bénéficier du dispositif dans les conditions prévues.
La formulation complète de l'offre mentionne expressément les éventuelles exclusions prévues au contrat.
Elles doivent donc être étudiées avant la décision.
Une question importante consiste à comprendre ce qui est prévu à l'échéance : renouvellement, nouvel accord ou autre organisation.
La réponse exacte doit être cherchée dans les documents applicables.
Comparer les modèles
Les trois modèles peuvent générer des revenus, mais ils ne fonctionnent pas de la même façon.
| Élément | Cottage de l'offre actuelle | Location saisonnière indépendante | Location immobilière classique |
|---|---|---|---|
| Revenu | 14 000 € annuels garantis contractuellement* | Dépend des réservations et tarifs | Dépend du loyer, du bail et du paiement du locataire |
| Taux d'occupation | Le revenu contractuel ne doit pas être présenté comme une simple projection de remplissage | Très important pour le chiffre d'affaires | Dépend de l'occupation du logement |
| Commercialisation | Selon l'organisation contractuelle de l'exploitation | Souvent gérée par le propriétaire ou un prestataire | Propriétaire ou agence |
| Clientèle | Vacanciers | Vacanciers | Locataire résidentiel selon le projet |
| Usage personnel | Une semaine par an prévue dans l'offre* | Possible lorsque le logement n'est pas loué | Généralement incompatible avec un bail résidentiel en cours |
| Gestion | Organisée selon contrat | Peut demander une gestion importante | Gestion locative classique |
Revenu locatif stable
De nombreux investisseurs recherchent un « revenu locatif stable ». Mais le mot « stable » reste imprécis.
Lorsqu'un internaute recherche un investissement avec revenu stable, il exprime généralement un souhait : limiter les fortes variations et disposer d'une meilleure visibilité.
Cependant, le terme « stable » ne crée en lui-même aucun droit.
Dans notre offre, la formulation est plus précise : 14 000 € de revenu locatif annuel garanti contractuellement*.
Cela renvoie directement aux dispositions du contrat.
C'est donc cette expression qui doit être privilégiée lorsqu'on décrit le mécanisme réel de l'offre.
Exploitation touristique
Il acquiert également un cottage intégré à une organisation touristique.
Il faut donc comprendre comment le bien est exploité pendant l'année.
Destination Provence
Ce sont deux sujets différents mais complémentaires dans la compréhension du projet.
Le revenu locatif annuel de 14 000 € est encadré contractuellement*.
La Provence, elle, participe à l'univers touristique : lumière, villages, gastronomie, nature, terrasses et art de vivre.
La destination ne garantit pas le revenu.
Elle contribue à donner du sens au produit du point de vue du vacancier.
DÉCOUVRIR LA PROVENCE
Une semaine propriétaire
L'offre actuelle prévoit une semaine d'usage propriétaire chaque année, selon les modalités du contrat.
Un placement financier reste souvent abstrait.
Ici, le propriétaire acquiert un hébergement réel et bénéficie également d'une possibilité d'usage personnel annuel*.
Cette dimension ne remplace pas l'analyse économique.
Elle ajoute simplement une composante d'usage à l'investissement.
La période disponible, la procédure de réservation et les éventuelles restrictions doivent être consultées dans les documents contractuels.
Revenu garanti et financement
Oui, pour établir une simulation personnelle. Mais l'accord bancaire et le coût du financement restent propres à chaque acquéreur.
14 000 € divisés par douze représentent environ 1 166,67 € par mois.
Il s'agit simplement d'un équivalent mensuel du revenu annuel.
Cela ne signifie pas nécessairement que les versements contractuels sont effectués mensuellement. Le calendrier réel doit être vérifié dans le contrat.
Un futur acquéreur peut utiliser cet équivalent pour comparer son revenu annuel avec le coût indicatif d'un financement.
Le résultat dépendra notamment :
La présence d'un revenu locatif garanti contractuellement* ne constitue pas une promesse d'obtention d'un crédit.
Chaque établissement analyse le dossier selon ses propres critères.
Passez à votre situation
Le revenu contractuel est identique dans l'offre. Votre financement, votre épargne et vos objectifs restent personnels.
Modifiez votre apport, le taux bancaire, la durée du financement et vos dépenses annuelles pour obtenir une simulation indicative autour des données actuelles du projet.
LANCER LE SIMULATEUR →Huit questions pour analyser votre budget, votre épargne, votre horizon, votre usage personnel et votre compréhension du modèle touristique.
PASSER AU COTTAGOSCOPE™ →Ce que la garantie ne garantit pas
Cette distinction est indispensable pour présenter le projet correctement.
Guide revenu locatif garanti
Voici les principaux points qu'un futur acquéreur devrait examiner avant de prendre sa décision.
Il faut commencer par vérifier le montant qui figure dans l'offre et dans les documents.
Dans notre cas, il s'agit de 14 000 € de revenu locatif annuel garanti contractuellement*.
Une garantie n'est jamais analysée correctement sans connaître sa période d'application.
La durée applicable doit être vérifiée dans le contrat.
Le futur propriétaire doit savoir à quel rythme et selon quelles conditions les sommes sont versées.
Il ne faut pas déduire automatiquement un versement mensuel du simple fait que le revenu est exprimé annuellement.
La formulation de l'offre mentionne explicitement les éventuelles exclusions prévues au contrat.
Ce point doit donc être étudié avec attention.
Dans un modèle touristique organisé, l'exploitation joue un rôle central.
Le futur acquéreur doit comprendre qui commercialise, qui accueille, qui entretient et qui organise les séjours.
Le propriétaire peut également avoir certaines obligations.
Elles doivent être identifiées avant l'achat, notamment lorsqu'elles conditionnent le fonctionnement du contrat.
Dans l'offre actuelle, le prix est de 95 000 €.
Ce montant doit être rapproché du cottage et de ses caractéristiques : environ 40 m², deux chambres, terrasse privative et spa privatif.
Le rapport entre 14 000 € et 95 000 € est d'environ 14,74 %.
Ce chiffre est mathématiquement utile, mais ne doit pas être transformé en promesse de rentabilité nette.
Le taux, la durée, l'apport et l'assurance peuvent modifier fortement la trésorerie personnelle de l'acquéreur.
C'est pour cette raison que nous proposons un simulateur séparé.
Le revenu garanti ne permet pas de supposer que toutes les dépenses sont automatiquement prises en charge par un tiers.
Le dossier doit préciser la répartition réelle des coûts.
La fiscalité dépend du cadre réel de l'opération et de la situation de l'acquéreur.
Il est préférable de demander une validation à un professionnel compétent avant de prendre une décision.
Une semaine annuelle d'usage personnel est prévue*.
Il faut cependant connaître les modalités pratiques qui encadrent cette semaine.
Le vocabulaire commercial ne suffit pas à déterminer le statut réglementaire.
Les termes HLL, PRL, mobil-home, lodge ou cottage ne doivent pas être confondus.
La qualification juridique exacte doit être vérifiée dans les documents du projet.
Un revenu annuel contractuel ne garantit pas une revente future à un prix donné.
L'acquéreur doit donc étudier les conditions de cession et les éventuelles règles applicables au transfert du contrat.
Le projet peut produire un revenu contractuel* et rester soumis à une évolution future de sa valeur.
Il s'agit de deux dimensions différentes.
Même lorsqu'un revenu est contractuellement encadré, le produit touristique doit rester cohérent.
Un cottage avec deux chambres, une terrasse et un spa privatif offre des arguments compréhensibles pour une clientèle touristique.
La Provence participe à l'expérience du séjour.
Elle possède une identité touristique qui peut être valorisée dans la présentation du cottage.
Le point final reste le plus simple : une page internet présente une offre, mais le contrat définit les droits et obligations.
FAQ revenu locatif garanti
L'offre actuelle prévoit 14 000 € de revenu locatif annuel garanti contractuellement*.
Non. Ils correspondent au revenu locatif annuel garanti contractuellement* dans le cadre des conditions prévues.
Le terme « revenu locatif stable » correspond souvent à la recherche d'une meilleure visibilité sur les revenus.
Dans notre offre, la formulation exacte est plus précise : 14 000 € de revenu locatif annuel garanti contractuellement*.
Le prix actuel est de 95 000 € selon les caractéristiques et conditions de l'offre.
Le rapport mathématique est d'environ 14,74 %.
Il s'agit d'un rapport brut revenu/prix, un rapport brut revenu/prix fondé sur les 14 000 € de revenu locatif annuel garanti contractuellement*
Non. La garantie concerne le revenu locatif annuel de 14 000 €* selon le contrat.
La rentabilité nette dépend notamment du financement, des dépenses et de la fiscalité.
Le cottage développe environ 40 m².
La configuration actuelle comprend deux chambres.
La terrasse privative développe environ 25 m².
Oui. L'offre actuelle comprend un spa privatif.
Une semaine d'usage propriétaire par an est prévue* selon les modalités du contrat.
Le revenu est exprimé annuellement. Le calendrier exact des versements doit être vérifié dans le contrat.
L'exploitation touristique est organisée selon les dispositions du contrat.
Le dossier permet de connaître la répartition précise des responsabilités.
Le fonctionnement dépend du modèle d'exploitation prévu par le contrat.
La garantie doit être appréciée exactement selon les dispositions du contrat.
Le montant présenté est de 14 000 € annuels garantis contractuellement* selon les conditions et éventuelles exclusions prévues.
La formulation de l'offre prévoit expressément les éventuelles exclusions figurant au contrat.
Elles doivent donc être lues avant toute acquisition.
Une demande de financement peut être présentée à un établissement bancaire.
La décision reste toutefois de la responsabilité de la banque.
Cela dépend du montant financé, du taux, de la durée, de l'assurance et des autres dépenses.
Le simulateur permet de tester différents scénarios.
La fiscalité dépend de la situation réelle de l'acquéreur et du cadre juridique de l'opération.
Elle doit être validée avec un professionnel compétent.
La qualification juridique exacte doit être vérifiée dans les documents.
Le terme commercial « cottage » ne suffit pas à déterminer ce statut.
HLL signifie Habitation Légère de Loisirs.
PRL signifie Parc Résidentiel de Loisirs.
Non. La garantie de revenu ne constitue pas une garantie de valeur future ou de prix de revente.
Les modalités de cession doivent être vérifiées dans les documents applicables au projet.
La Provence apporte au projet une identité touristique forte autour de l'art de vivre, des paysages, des villages et de la gastronomie.
Oui. Vous pouvez utiliser le simulateur de rentabilité du site.
Le Cottagoscope™ vous permet de répondre à huit questions sur votre projet.
Utilisez le formulaire « Recevoir le dossier » pour demander les informations disponibles sur l'offre actuelle.
14 000 € par an garantis contractuellement*
95 000 €, environ 40 m², deux chambres, terrasse privative, spa privatif et revenu locatif annuel de 14 000 € garanti contractuellement*.
Portail cottage & investissement
Revenu, rendement, financement, location, Provence, HLL, PRL, outils et acquisition : explorez les autres ressources du site.